【IPO前哨】寅家科技遞表港交所:三年營收增逾三倍,智駕供應商押注第二曲線原創
9月27日,據港交所披露易,上海寅家電子科技股份有限公司(以下簡稱「寅家科技」)向港交所主板遞交上市申請,申請版本(第一次呈交)當日同步刊載於披露易。
整體協調人公告顯示,公司已委任國泰君安證券(香港)有限公司為獨家保薦人兼整體協調人。
寅家科技成立於2013年,是一家專注智能駕駛、智能座艙及通用機器人解決方案及產品研發銷售的智能化解決方案供應商,按2025年收入計,其在中國所有智能駕駛及視覺安全解決方案供應商中排名第九,於國內供應商中排名第五(弗若斯特沙利文)。
近年來,智能駕駛產業鏈公司赴港上市步伐加快,寅家科技此番遞表,令港股智駕供應商陣營再添新面孔。
三年營收增逾三倍,智能駕駛仍是基本盤
招股書顯示,2023年至2025年,公司收入分別為1.11億元(人民幣,下同)、2.29億元及4.81億元,三年複合年增長率達108.4%;2026年上半年收入3.36億元,較上年同期的1.27億元增長逾1.6倍。
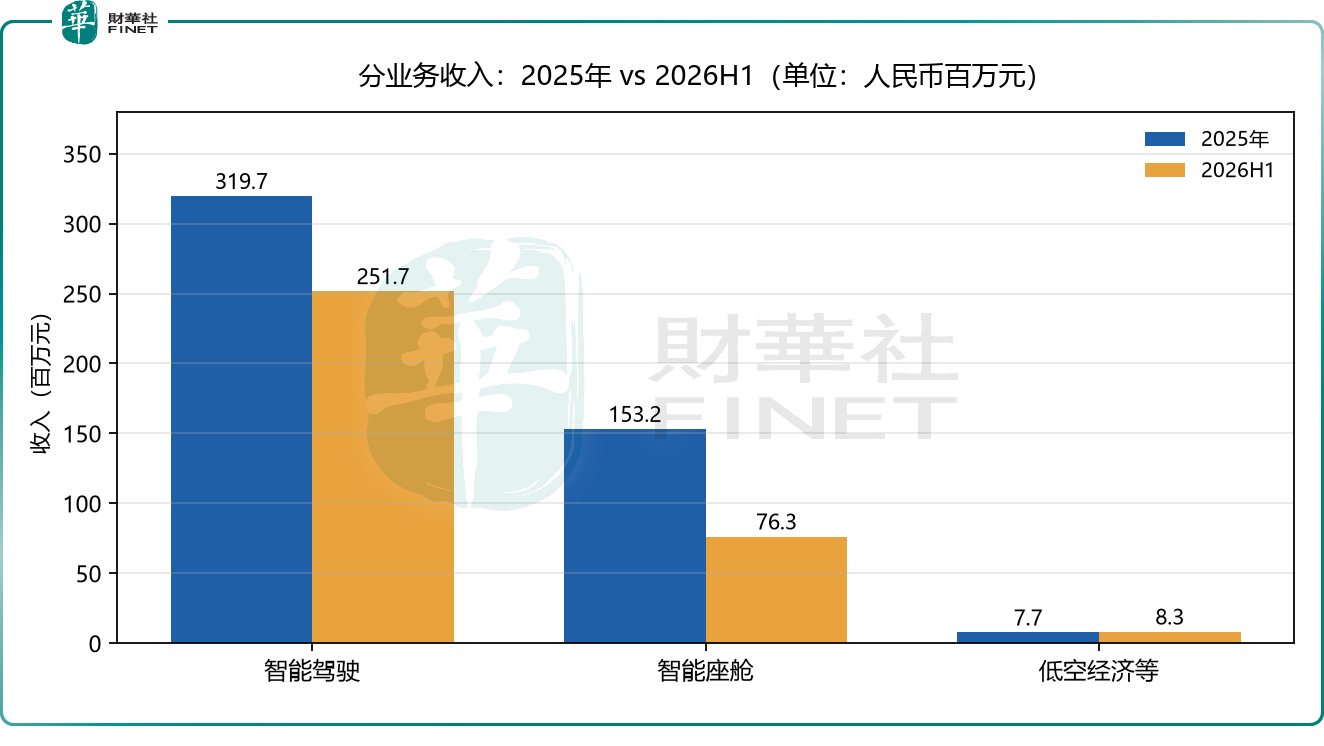
收入高增背後,智能駕駛解決方案始終是基本盤--2023年、2024年、2025年及2026年上半年,智能駕駛收入分別為8941萬元、1.12億元、3.20億元及2.52億元,占總收入比重分別為80.8%、48.9%、66.5%及74.9%(如圖2所示)。
公司以自研VT-Navigara技術平台為底座,向上遊採購車規級芯片、結構模組、鏡頭、PCB等關鍵零部件,採用融合國產及進口芯片的靈活平台策略,向下游整車廠及一級供應商交付軟硬件一體化方案。智能駕駛產品線覆蓋AEB、ACC、APA、RPA等主流輔助駕駛功能,智能座艙方案涵蓋艙內監控系統(DMS/CMS)及智能照明(SL)。
據招股書,其解決方案及產品已應用於中國全部十大OEM的車型,以及全球十大OEM中七家的車型。截至2026年6月30日,公司客戶總數達77名,2023年至2026年上半年新定點項目分別為8個、19個、25個及20個。
據弗若斯特沙利文資料,公司是國內少數具備駕駛座艙協同及全棧自研能力的汽車智能解決方案供應商之一,2024年獲工業和信息化部認定為國家級「專精特新小巨人」企業。
盈利能力方面,公司整體毛利率由2023年的20.3%降至2024年的10.0%、2025年的12.3%,2026年上半年回升至17.8%。智能駕駛方案毛利率長期處於10%上下的低位(2026年上半年15.2%),智能座艙毛利率則由2024年的9.8%修復至2026年上半年的25.8%,成為整體毛利率回升的重要支點。
費用端,公司研發開支占收入比重由2023年的25.2%降至2026年上半年的7.4%,銷售及營銷開支占比同期由8.0%降至4.0%,經營開支占收入比重由51.8%降至21.6%,規模效應逐步顯現。截至2026年6月30日,公司研發團隊共有153名專職僱員,其中64.1%擁有學士學位、16.3%擁有碩士學位。
值得留意的是,公司仍處虧損區間,但虧損幅度顯著收窄:2023年、2024年、2025年及2026年上半年淨虧損分別為4676萬元、1.08億元、9576萬元及3511萬元;經調整虧損淨額(剔除可贖回金融負債財務成本及客戶關係攤銷後)由2023年的4022萬元收窄至2026年上半年的375萬元,經調整虧損率由36.4%降至1.1%(如圖1所示)。主要財務數據摘要見錶1。
|
指標 |
2023年 |
2024年 |
2025年 |
2026H1 |
|
收入(人民幣百萬元) |
110.6 |
229.2 |
480.6 |
336.3 |
|
毛利率 |
20.3% |
10.0% |
12.3% |
17.8% |
|
期內虧損(人民幣百萬元) |
(46.8) |
(107.6) |
(95.8) |
(35.1) |
|
經調整虧損淨額(人民幣百萬元) |
(40.2) |
(78.2) |
(58.1) |
(3.7) |
|
經調整虧損率 |
(36.4%) |
(34.1%) |
(12.1%) |
(1.1%) |
錶1 主要財務數據摘要(數據來源:招股書申請版本,人民幣百萬元)
併購座艙、試水低空,尋找第二增長曲線
在智駕主業之外,寅家科技正通過併購與跨界擴張業務半徑。
2024年4月,公司完成對上海宇宙的收購,切入智能座艙解決方案研發及銷售,當年智能座艙收入即由2023年的2123萬元躍升至1.17億元,占總收入比重一度升至51.1%;2025年及2026年上半年,智能座艙收入分別為1.53億元及7629萬元,占比31.9%及22.7%。
2025年11月,公司進一步推出無人機低空經濟解決方案,2025年及2026年上半年分別售出3.96萬套及3.92萬套,實現收入769萬元及824萬元,平均售價由194.4元提升至210.4元;該業務與VT-Robotics系列共同構成面向低空經濟、農業機器人及通用機器人的新業務敘事。
客戶結構方面,公司對大客戶依賴持續緩解:前五大客戶收入占比由2023年的93.2%降至2024年的60.1%、2025年的51.7%及2026年上半年的54.7%,單一最大客戶占比由47.5%降至14.8%。公司客戶主要包括國內外汽車整車廠及一級供應商,部分客戶同時為公司原材料及零部件供應商,公司披露該等重疊交易按個別基準磋商,屬行業多層供應鏈下的常見情形。
股權與融資層面,陳寅仁先生為公司董事會主席、執行董事兼首席執行官,通過穩捷蕪湖(持股約36.02%)、上海陛捷(10.76%)及穩正讚誠(1.18%)等主體構成控股股東集團。上市前公司累計完成多輪融資,投資者包括烏鎮正海、深圳高新投、榮昌科技等,資金主要用於智能駕駛、智能座艙研發及海外市場拓展。2026年8月完成最後一輪融資後,公司投後估值達約人民幣27.8億元。
風險與觀察
寅家科技本次遞表,亦有幾處值得留意的看點。
其一,公司面臨較大的負債壓力:截至2026年6月30日,公司負債淨額3.36億元,流動負債淨額5.63億元,主要與上市前投資附帶的可贖回金融負債及業務擴張的經營開支有關,其中可贖回金融負債附帶的投資者贖回權利將於上市時終止,相關負債將重分類至權益科目,但業務擴張形成經營性負債仍然存在;
其二,智能駕駛方案毛利率仍處低位,行業競爭激烈,下游整車廠議價能力強,定價承壓或持續影響盈利;
其三,2026年上半年智能駕駛收入占比回升至74.9%,業務集中度較高,且汽車行業存在季節性波動,上半年交付及收入通常偏低,不宜以半年度數據線性外推全年。
小結
對港股市場而言,寅家科技所處的智能駕駛賽道正處於從L2級輔助駕駛向高階功能滲透、並向低空經濟與具身智能延伸的窗口期。公司2023年至2025年收入複合增速逾100%,2026年上半年經調整虧損率已收窄至1.1%,後續能否通過聆訊、何時啟動招股、低空經濟與機器人業務能否兌現第二增長曲線,是市場觀察其上市進程的關鍵變量。
(来源:财华社)

相關文章
- 2小時前
- 一圖解碼:奧比中光遞表港交所 全球3D視覺感知龍頭 年入超9億
- 前天
- 【IPO追蹤】頭頂電池電解液光環,新宙邦(300037.SZ)獲證監會H股備案
- 9月25日
- 【IPO前哨】3D視覺龍頭奧比中光(688322.SH)衝刺港股,29%市占率下的成長考題
- 9月25日
- 一圖解碼:京新藥業二次遞表港交所 手握失眠創新藥 上半年營利雙降
- 9月24日
- 【IPO追蹤】長川科技(300604.SZ)擬港股上市:測試機撐利潤,應收賬款藏風險
- 9月24日
- 【IPO追蹤】天承科技(688603.SH)擬登陸港股:為高端PCB化學品龍頭
- 9月24日
- 【IPO前哨】墨水屏龍頭文石信息二度遞表:超120萬月活撐起的「全球第二」
- 9月24日
- 一圖解碼:大寶山銅業衝擊港股 華南頭部多金屬礦企 上半年業績猛增
- 9月23日
- 【IPO前哨】廣晟大寶山銅業遞表港交所:70%毛利率能撐多久?
- 9月23日
- 【IPO追蹤】股東入股價格、業務資質收反饋,智租物聯衝刺港股遇考驗
关联资讯:




【IPO前哨】3D視覺龍頭奧比中光(688322.SH)衝刺港股,29%市占率下的成長考題原創